• Collegamento a Facebook
  • Collegamento a LinkedIn
  • Aderisci a FederPartiteIva
  • Diventa Consulente Accreditato
  • Diventa Sindacalista d’Impresa
  • Trasparenza
FederPartiteIva
  • Home
  • Chi Siamo
  • Assistenza Sindacale
  • CCNL – Tabelle – Schede
  • Ente Bilaterale e Organismo Paritetico
  • Altri Enti e Fondi
  • Attività Secondarie
    • Patronato e C.A.F. (Centro di Assistenza Fiscale)
    • C.A.A. (Centro di Assistenza Agricola)
    • Altre Attività
  • Notizie
  • Contatti
  • Menu Menu

Tag Archivio per: crediti d’imposta

News

Le novità di natura lavoristica introdotte dal Decreto Coesione

Recentemente, con l’approvazione del Decreto Legge n° 60 del 7 maggio 2024 meglio conosciuto come il “Decreto Coesione”, sono state introdotte novità in materia dei rapporti di lavoro.

È stato così denominato perché si è inteso realizzare l’obiettivo della “coesione” il quale è stato individuato in sede di revisione del PNRR e, dunque, per finalizzare adeguatamente i relativi interventi di politica di coesione 2021 – 2027 i quali sono destinati per ridurre i divari esistenti tra i diversi ambiti territoriali della nostra Nazione.

Nella sostanza, il Decreto Coesione è incentrato sulle misure che favoriscono l’auto-imprenditorialità e l’auto-impiego in generale, l’occupazione delle donne e dei giovani ed, infatti, ben 2,8 miliardi di euro sono stati destinati sul Programma Nazionale “Giovani, Donne e Lavoro 2021 – 2027”, sull’altro Programma Nazionale “G.O.L. Garanzia Occupabilità dei Lavoratori” ed, infine, sulle politiche di sostegno per la riconversione delle competenze dei dipendenti appartenenti alle grandi imprese che versano in crisi economica.

Si elencano i principali interventi del Decreto Coesione i quali sono i seguenti:

1) politiche di formazione, di orientamento e di tutoraggio a favore dell’auto-impiego nell’ambito dell’impresa e nell’ambito delle professioni e del lavoro autonomo in generale.
Nel dettaglio, gli interventi in questione sono quelli racchiuse nella misura denominata “Autoimpiego Centro-Nord Italia” e in quella di “Resto al Su 2.0” che si rivolgono ai giovani under 35 e ai disoccupati destinatari della misura “G.O.L. Garanzia Occupabilità dei Lavoratori”;

2) doppio incentivo della durata massima di 3 anni (e comunque non oltre il 31 dicembre 2028) per quei lavoratori under 35 i quali avvieranno un’impresa nel settore strategico afferente allo sviluppo di nuove tecnologie e per la transizione digitale ed ecologica che consiste sia nell’esonero dal versamento del 100% dei contributi previdenziali a carico dei datori di lavoro entro il limite di 800 euro mensili per ciascun dipendente under 35, assunto dal 1° luglio 2024 e fino al 31 dicembre 2025, con un contratto a tempo indeterminato (ad eccezione dell’apprendistato e del lavoro domestico) e sia nell’ottenimento di un contributo di 500 euro mensili da richiedere all’INPS;

3) Bonus “Giovani” che dà diritto per un periodo massimo di 24 mesi all’esonero dal versamento del 100% dei contributi previdenziali a carico dei datori di lavoro entro il limite mensile di 500 euro per ciascun dipendente under 35 assunto, dal 1° settembre 2024 e fino al 31 dicembre 2025, con un contratto a tempo indeterminato (ad eccezione dell’apprendistato e del lavoro domestico). Tale importo viene esteso a 650 euro mensili se le assunzioni in questione sono inerenti a quelle imprese che operano nelle regioni Abruzzo, Molise, Puglia, Basilicata, Campania, Calabria, Sicilia e Sardegna;

4) Bonus “Donne” che dà diritto per un periodo massimo di 24 mesi all’esonero dal versamento del 100% dei contributi previdenziali a carico dei datori di lavoro entro il limite mensile di 650 euro per ciascuna donna assunta, dal 1° settembre 2024 e fino al 31 dicembre 2025, con un contratto a tempo indeterminato (ad eccezione dell’apprendistato e del lavoro domestico). Tale incentivo è destinato alle donne di qualsiasi età disoccupate da almeno 6 mesi e residenti nelle regioni della Z.E.S. Unica per il Mezzogiorno e a quelle donne di qualunque età disoccupate da almeno 24 mesi e residenti in qualunque regione d’Italia;

5) Bonus “Z.E.S. UNICA PER IL SUD” (Zona Economica Speciale Unica per il Mezzogiorno) che dà diritto per un periodo di 24 mesi all’esonero dal versamento del 100% dei contributi previdenziali a carico dei datori di lavoro entro il limite mensile di 650 euro per ciascun dipendente under 35 (disoccupato da almeno 24 mesi) assunto, dal 1° settembre 2024 e fino al 31 dicembre 2025, con un contratto a tempo indeterminato da quelle imprese che impiegano fino a 10 lavoratori dipendenti e che operano nelle regioni Abruzzo, Molise, Puglia, Basilicata, Campania, Calabria, Sicilia e Sardegna;

6) modifiche alla piattaforma S.I.I.S.L. (Sistema Informativo per l’Inclusione Sociale e Lavorativa) che permetterà, su base volontaria, alle imprese di pubblicare le proprie richieste di posizioni lavorative vacanti e ai cittadini di ricercare una tipologia di occupazione. Tale piattaforma SIISL sarà implementata con l’intelligenza artificiale per rendere efficace, finalmente, l’incrocio tra la domanda e l’offerta di lavoro.
31 Maggio 2024/0 Commenti/da FederPartiteIva
https://www.federpartiteiva.it/wp-content/uploads/2024/05/Decreto-Coesione.jpg 183 275 FederPartiteIva https://www.federpartiteiva.it/wp-content/uploads/2025/04/logo-federpartiteiva-2025.png FederPartiteIva2024-05-31 12:08:482024-05-31 12:08:48Le novità di natura lavoristica introdotte dal Decreto Coesione
News

Salario minimo, inflazione e sanzioni per imprese e professionisti che rifiutano i pagamenti con il POS: le proposte di FederPartiteIva

Sono oramai diversi anni che si parla di salario minimo tra gli addetti ai lavori all’interno del mondo sindacale e del mondo del lavoro in generale ma, giornalisticamente parlando in virtù dell’Accordo provvisorio dell’U.E. raggiunto il 7 giugno scorso, stiamo assistendo in questi giorni ad un dibattito pubblico, riportato alla ribalta grazie alle TV nazionali, che è pieno di ipocrisia e che, pertanto, viene portato avanti soltanto per un tornaconto elettorale.

Quindi FederPartiteIva chiede alla politica tutta di approfondire la questione onde evitare di ritrovarsi a votare una legge inutile o, ancora peggio, una norma scritta male che al contrario aumenti delle “anomalie sociali e culturali” come è già accaduto, in buona parte, con la legge introduttiva del reddito di cittadinanza.

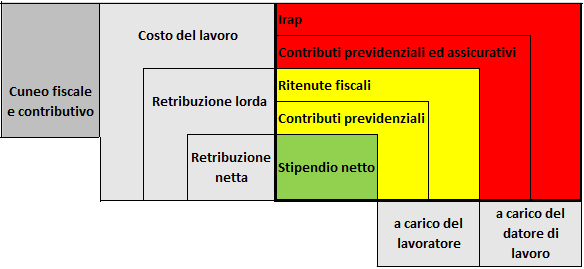
Il vero problema della questione del salario minimo è l’insopportabile “cuneo fiscale e contributivo” che è schizzato alle stelle da 30 anni a questa parte e che va urgentemente abbattuto in quanto ammonta al 60%, contro la media OCSE del 46,5%, del totale delle retribuzioni annue versate ai dipendenti privati (pari a circa 300 miliardi di euro) e, precisamente, lo Stato Italiano incassa quindi 180 miliardi di euro (90 miliardi dai dipendenti e 90 miliardi dalle imprese e dai professionisti) di cui 100 miliardi a titolo di contributi previdenziali e assistenziali e 80 miliardi a titolo di IRPEF.

Per noi di FederPartiteIva l’urgenza è quindi quella di dare finalmente respiro alle attività produttive perché soltanto così facendo si può vedere aumentare la “piena occupazione” poiché diversamente i lavoratori dipendenti tutti, in particolare coloro che non sono altamente specializzati, pagheranno amaramente l’introduzione nei luoghi di lavoro delle moderne macchine e dell’intelligenza artificiale.

Quest’ultimo fenomeno si fa sempre più compiuto anche se viene nascosto dalla politica che si ripara dietro la concessione di una “elemosina” e cioè dietro il reddito di cittadinanza e dietro il salario minimo.

Per il nostro sindacato datoriale FederPartiteIva la proposta di istituire una legge sul salario minimo è un atto di ipocrisia oltre che un insulto per la  nostra solida contrattazione collettiva perché tiene conto sia dei differenti costi della vita nei vari territori regionali e sia del tasso di produttività di ogni settore e comparto e perché da sempre i Giudici già prendono in considerazione i minimi salariali attraverso le tabelle retributive dei CCNL comparativamente più rappresentativi sul piano nazionale per poter emettere al meglio le rispettive sentenze nelle vertenze di lavoro.

Inoltre, secondo il Trattato sul Funzionamento dell’Unione Europea (T.F.U.E.) il Parlamento Europeo non può intervenire sulle retribuzioni di ogni singolo Paese in quanto il potere d’acquisto, il livello generale dei salari, il costo del lavoro e il tasso di produttività variano in maniera molto marcata da nazione a nazione (ad esempio in Lussemburgo il salario minimo ammonta ad euro 2000 mentre in Bulgaria ad euro 300) e, pertanto, è impossibile stabilire un salario minimo che possa valere per tutti gli Stati membri senza creare evidenti squilibri interni.

Quindi per noi di FederPartiteIva una eventuale legge italiana sul salario minimo non potrà che agganciarsi sui minimi delle tabelle retributive dei CCNL comparativamente più rappresentativi sul piano nazionale e, quindi, si capisce che tale proposta derivante da una parte della politica non è altro che una proposta inutile oltre che ipocrita.

Una legge sul salario minimo esiste già ed è l’articolo 36 della Costituzione Italiana che così recita: “Il lavoratore ha diritto ad una distribuzione proporzionale alla quantità e alla qualità del lavoro svolto e in ogni caso sufficiente ad assicurare a sé e alla sua famiglia un’esistenza libera e dignitosa”.

Quindi, nella pratica, nelle vertenze legali di lavoro si rispetta continuamente quanto stabilito dall’articolo 36 della nostra Costituzione a dimostrazione del fatto che il nostro sistema della contrattazione collettiva ha retto bene e continua a reggere altrettanto.

Proponiamo, noi di FederPartiteIva, che si proceda – in quanto oramai i datori di lavoro non sono in grado di riassorbire per via contrattuale questi aumenti degli stipendi – ad abbattere urgentemente il “cuneo fiscale e contributivo” perché, altrimenti, le imprese e i professionisti scaricheranno sui prezzi dei beni e servizi prodotti tali aumenti salariali provocando ulteriormente l’aumento dell’inflazione e quindi danni al nostro già fragilissimo sistema macro-economico.

Tutto questo è tristemente possibile che si verifichi in quanto sono circa 30 anni che le imposte e le tasse sui datori di lavoro sono cresciute, non solo per quanto riguarda i contratti di lavoro, e anche per le conseguenze che l’attuale guerra in Europa tra la Russia e l’Ucraina sta causando alla nostra economia senza dimenticare gli strascichi derivanti dall’emergenza sanitaria da Covid-19.

Proprio l’attuale scenario del conflitto tra Russia e l’Ucraina ha fatto salire l’inflazione e, a maggior ragione, è improponibile introdurre la scala mobile, come qualche sindacato dei lavoratori ha proposto in queste settimane, e anche a legiferare sul salario minimo in quanto è necessaria unicamente una contrattazione collettiva che va però supportata con un forte abbattimento della pressione fiscale sui redditi di lavoro sia a favore delle imprese e sui a favore dei dipendenti e, su questo fronte e in questo momento storico, l’unico attore a dover fare pienamente la propria parte e a dover fare allo stesso tempo la differenza, è il Governo Italiano che dovrà quindi procedere, con coraggio, per tagliare drasticamente il debito improduttivo e inefficiente del proprio apparato.

In merito al POS, già obbligatorio per le imprese e per i professionisti, sappiamo che dal 1° luglio 2022 sarà introdotta, con il Decreto Legge n° 36/2022 e ossia il cosiddetto “Decreto PNRR 2”, una sanzione pari ad euro 30 aumentata del 4% del valore della transazione rifiutata qualora non si accettano pagamenti con carta e con altre modalità tracciate.

Per la nostra organizzazione sindacale FederPartiteIva sarebbe opportuno concedere degli adeguati crediti d’imposta alle imprese e ai professionisti per compensare le notevoli commissioni applicate dalle banche e dagli istituti di pagamento in particolare per i micro e i piccoli acquisti.

E’ proprio sul fronte dei micro e piccoli acquisti che le imprese versano in uno stato di grave difficoltà in quanto le esose spese di commissione assorbono praticamente l’intero piccolo margine di guadagno e, pertanto, lo Stato Italiano dovrà far fronte nel risolvere una volta per tutte questa incresciosa e paradossale situazione anche stipulando un accordo di lunga durata con il mondo bancario.

13 Giugno 2022/0 Commenti/da FederPartiteIva
https://www.federpartiteiva.it/wp-content/uploads/2022/06/cueno-fiscale-e-contributivo.png 269 584 FederPartiteIva https://www.federpartiteiva.it/wp-content/uploads/2025/04/logo-federpartiteiva-2025.png FederPartiteIva2022-06-13 13:06:152022-07-05 11:25:24Salario minimo, inflazione e sanzioni per imprese e professionisti che rifiutano i pagamenti con il POS: le proposte di FederPartiteIva
News

Le ultime novità: nuovo quadro operativo per il programma G.O.L., misure per la produttività delle imprese e staffetta generazionale per le pensioni anticipate

L’A.N.P.A.L. ha da pochi giorni approvato il nuovo quadro operativo per il Programma “G.O.L.”, e vale a dire la misura di politica attiva del lavoro finanziata dal P.N.R.R. e denominata “Garanzia di Occupabilità dei Lavoratori”, il quale è tutto incentrato su una più efficiente “profilazione quantitativa” e “profilazione qualitativa” grazie sia ai dati amministrativi alimentati dalla persona-utente (non solo giovani NEET ma anche e soprattutto disoccupati, lavoratori in transizione e beneficiari del reddito di cittadinanza) e sia da quelli comunicati dal datore di lavoro al momento dell’attivazione oppure della cessazione di un posto di lavoro. Così facendo la nuova valutazione (assessment) produrrà un intervento di politica attiva del lavoro sempre più cucito “sartorialmente” su ogni singolo beneficiario che sarà poi compreso in uno dei seguenti percorsi: 1) percorso di reinserimento lavorativo; 2) percorso di aggiornamento (upskilling); 3) percorso di riqualificazione (reskilling); 4) percorso lavoro e inclusione.


In merito alla produttività delle piccole e media imprese il Governo Italiano ha adottato diverse disposizioni urgenti, assieme a quelle attinenti alle politiche energetiche nazionali, per il tramite del Decreto Legge n° 50 del 17 maggio 2022 e nello specifico l’articolo 16 per sostenere la liquidità delle piccole e medie imprese, gli articoli 19 e 20 per supportare le imprese del comparto pesca e agricoltura, gli articoli 21 e 22 per la maggiorazione del credito d’imposta per gli “investimenti in beni immateriali 4.0” e del credito d’imposta “formazione 4.0” ed, infine, l’articolo 29 per favorire le imprese esportatrici.


Per quanto concerne l’accesso alla “staffetta generazionale” per favorire il pre-pensionamento a non più di tre anni dalla pensione di vecchiaia o anticipata di dipendenti all’interno delle imprese private è stato previsto, un contributo straordinario “aggiuntivo”, corrispondente al fabbisogno di copertura delle voci di costo, tutto a carico del datore di lavoro da versare ai Fondi di Solidarietà Bilaterale (compresi quei Fondi che dal 1° gennaio 2022 occupano almeno un dipendente ad eccezione di quelli “alternativi” che operano nei comparti dell’artigianato e della somministrazione di lavoro) per effetto del nuovo testo contenuto nell’articolo 12-ter del Decreto Legge n° 21/2022 il quale ha modificato sia l’articolo 26 e sia l’articolo 33 del D.Lgs. n° 148/2015. Precisamente il nuovo articolo 26, comma 9° lettera c-bis, prevede che tali Fondi possano assicurare, in via opzionale tra le diverse prestazioni riconosciute dai Fondi in questione come ad esempio il finanziamento di un programma formativo di riconversione o riqualificazione professionale, il versamento mensile dei contributi previdenziali, e quindi l’accesso alla “staffetta generazionale”, consentendo però la contestuale assunzione a tempo indeterminato di uno o più lavoratori non superiore ai 35 anni di età compiuti.

24 Maggio 2022/0 Commenti/da FederPartiteIva
https://www.federpartiteiva.it/wp-content/uploads/2022/05/misure-per-imprese.jpeg 506 900 FederPartiteIva https://www.federpartiteiva.it/wp-content/uploads/2025/04/logo-federpartiteiva-2025.png FederPartiteIva2022-05-24 15:58:262022-05-25 18:17:39Le ultime novità: nuovo quadro operativo per il programma G.O.L., misure per la produttività delle imprese e staffetta generazionale per le pensioni anticipate
News

Legge di bilancio 2021: le principali novità

Con la pubblicazione in Gazzetta Ufficiale (n.322 del 30.12.2020) della Legge n.178 del 30 dicembre 2020 (cd. Legge di bilancio 2021), a decorrere dal 01.01.2021, sono entrate in vigore numerose novità in materia fiscale.

Dalla proroga degli interventi edilizi al rinnovato credito d’imposta per gli investimenti in beni strumentali nuovi effettuati dal 16.11.2020 al 2022 (con termine “lungo” al 30.6.2023), dal bonus idrico alla proroga al 2022 del credito d’imposta in ricerca e sviluppo e formazione “4.0”, dall’esclusione dal versamento della prima rata dell’IMU 2021 per gli immobili connessi alle attività del settore turistico, della ricettività alberghiera e degli spettacoli alla rivalutazione di quote e terreni con aliquota ferma all’11% anche per il 2021, dall’abolizione del cd. “esterometro” alle disposizioni in materia di consultazione e predisposizione del precompilato Iva.

Molti, quindi, i temi “caldi” sui quali occorre prestare particolare attenzione, ma anche tante le disposizioni in “stand-by” nell’attesa dei decreti attuativi.

Fonte: www.edotto.com

8 Gennaio 2021/0 Commenti/da FederPartiteIva
https://www.federpartiteiva.it/wp-content/uploads/2021/01/2021.jpeg 393 700 FederPartiteIva https://www.federpartiteiva.it/wp-content/uploads/2025/04/logo-federpartiteiva-2025.png FederPartiteIva2021-01-08 01:57:352021-01-08 01:58:22Legge di bilancio 2021: le principali novità
News

Al via il “nuovo” Piano Nazionale Transizione 4.0

transizione

Al via il “nuovo” Piano Nazionale Transizione 4.0 per ottenere il riconoscimento di crediti d’imposta


Il Ministero dello Sviluppo Economico ha introdotto il nuovo “Piano Nazionale Transizione 4.0” che riconosce l’agevolazione fiscale del credito d’imposta, della durata di due anni, per gli investimenti delle imprese circa l’acquisto di beni strumentali (materiali ed immateriali), la ricerca e sviluppo, il design, la formazione per gli imprenditori nonché dei dipendenti, la green economy e l’innovazione.
Continua a leggere

8 Dicembre 2020/0 Commenti/da FederPartiteIva
https://www.federpartiteiva.it/wp-content/uploads/2020/12/transizione.jpg 720 1500 FederPartiteIva https://www.federpartiteiva.it/wp-content/uploads/2025/04/logo-federpartiteiva-2025.png FederPartiteIva2020-12-08 09:08:402021-01-03 21:20:22Al via il “nuovo” Piano Nazionale Transizione 4.0

Categorie

  • News

Tag

2021 2022 2023 2024 2025 ammortizzatori sociali auguri causali nei contratti a tempo determinato CDL Consulenti del Lavoro covid-19 crediti d'imposta crisi economica cuneo fiscale datori di lavoro Decreto Calderone Decreto Lavoro decreto lavoro del 1° maggio 2023 Fringe Benefit Governo Governo del Presidente Meloni Governo di unità nazionale Governo Italiano imprese INPS investimenti Legge di Bilancio 2025 licenziamento Next generation EU partiti politici Patente a Crediti Piano Nazionale di Ripresa e Resilienza piano nazionale transizione PIL politiche attive del lavoro Premio di Risultato Premio di Risultato convertito in Welfare Aziendale pressione fiscale professionisti Recovery Fund riforme ripresa economica sburocratizzazione sicurezza sul lavoro stop ai licenziamenti

Le News

  • Buona “giornata degli imprenditori e dei professionisti” a tutti!!!21 Agosto 2026 - 18:40
  • Buone Vacanze da “FederPartiteIva” e da “EB01”7 Agosto 2026 - 18:42
  • Imprese Italiane: tasse doppie rispetto alle Big Tech23 Luglio 2026 - 15:41

Archivio

  • Agosto 2026
  • Luglio 2026
  • Giugno 2026
  • Maggio 2026
  • Aprile 2026
  • Marzo 2026
  • Febbraio 2026
  • Gennaio 2026
  • Dicembre 2025
  • Novembre 2025
  • Settembre 2025
  • Agosto 2025
  • Luglio 2025
  • Giugno 2025
  • Maggio 2025
  • Aprile 2025
  • Marzo 2025
  • Febbraio 2025
  • Gennaio 2025
  • Dicembre 2024
  • Novembre 2024
  • Ottobre 2024
  • Settembre 2024
  • Agosto 2024
  • Luglio 2024
  • Giugno 2024
  • Maggio 2024
  • Aprile 2024
  • Marzo 2024
  • Febbraio 2024
  • Gennaio 2024
  • Dicembre 2023
  • Novembre 2023
  • Ottobre 2023
  • Settembre 2023
  • Agosto 2023
  • Luglio 2023
  • Giugno 2023
  • Maggio 2023
  • Aprile 2023
  • Marzo 2023
  • Febbraio 2023
  • Gennaio 2023
  • Dicembre 2022
  • Novembre 2022
  • Ottobre 2022
  • Settembre 2022
  • Agosto 2022
  • Luglio 2022
  • Giugno 2022
  • Maggio 2022
  • Aprile 2022
  • Marzo 2022
  • Febbraio 2022
  • Gennaio 2022
  • Dicembre 2021
  • Novembre 2021
  • Ottobre 2021
  • Settembre 2021
  • Agosto 2021
  • Luglio 2021
  • Giugno 2021
  • Maggio 2021
  • Aprile 2021
  • Marzo 2021
  • Febbraio 2021
  • Gennaio 2021
  • Dicembre 2020
FederPartiteIva

DOVE SIAMO

Via Savoia, 78 (scala A int. 3)
00198 Roma (Rm)
C.F./Partita IVA: 15921721005

CONTATTACI

WhatsApp 06.8635.6193
Fax 06.2112.2041
E-mail info@FederPartiteIva.it
PEC info@pec.FederPartiteIva.it

SEGUICI

Facebook
Linkedin

ISCRIVITI

FederPartiteIva è un Sindacato Datoriale di Imprese e Professionisti che si relaziona con tutte le Istituzioni Pubbliche tra cui

© Copyright FederPartiteIva ● Privacy Policy ● Cookie Policy ● Powered by: realizzazione siti web Agenzia Paganelli
Scorrere verso l’alto Scorrere verso l’alto Scorrere verso l’alto